
Cuối một chuyến công tác, nhân viên mở cổng nội bộ và thấy thông báo “Chi phí đã được xử lý”. Họ hiểu rằng tiền sẽ về tài khoản, còn người quản lý chỉ muốn nói hồ sơ đã được chấp thuận. Bộ phận phụ trách thanh toán lại chưa nhận đủ thông tin để thực hiện bước tiếp theo. Một câu thông báo ngắn đã che mất nơi công việc đang dừng.
Quản lý hoàn trả chi phí nên giúp nhân viên tự trả lời ba việc: hồ sơ đang được ai xử lý, còn thiếu điều gì và có bằng chứng nào cho kết quả được hiển thị. Bài viết phân tích cách thiết kế luồng này trên cổng nhân sự hoặc website nội bộ, từ khoản nhân viên đã tự chi đến bước hoàn trả. Các tình huống là giả lập; không đặt ra chính sách chi tiêu, quy tắc hạch toán, điều kiện thuế hay cam kết thời hạn trả tiền.
Theo một hồ sơ từ bàn người duyệt đến bước hoàn trả
Giả sử Linh dùng tiền cá nhân chi 900.000 đồng cho chuyến đi được doanh nghiệp yêu cầu. Cô gửi hai dòng: 600.000 đồng lưu trú và 300.000 đồng di chuyển, kèm các tài liệu được chính sách nội bộ yêu cầu. Đây chỉ là dữ liệu minh họa. Việc hai khoản có được chấp nhận hay không phải do người có trách nhiệm và hồ sơ thực tế quyết định.
Ngày thứ nhất, Linh lưu bản nháp nhưng chưa gửi. Ngày thứ hai, người quản lý đồng ý khoản lưu trú, còn khoản di chuyển cần thêm giải thích. Ngày thứ ba, bộ phận kế toán tiếp nhận phần đã được chấp thuận. Nếu website chỉ có trạng thái chung “Hoàn tất”, cả Linh lẫn người vận hành đều không biết 900.000 đồng hay chỉ một phần đang được chuyển tiếp.
Cách thiết kế được đề xuất là giữ liên kết giữa hồ sơ tổng và từng dòng chi phí, đồng thời hiển thị đúng phạm vi quyết định. Một quyết định cho dòng lưu trú không tự biến dòng di chuyển thành đã duyệt. Khi một hệ thống không hỗ trợ xử lý từng phần theo cách doanh nghiệp cần, phải xác định phương án tách hồ sơ hoặc quy trình phù hợp trước khi lập trình giao diện.
Tài liệu Submit expenses của Odoo 19 thể hiện riêng các tổng đang chờ gửi, chờ phê duyệt và chờ hoàn trả. Sự phân chia này hữu ích cho người thiết kế: số tiền xuất hiện trong một ô tổng hợp phải có ý nghĩa rõ. Các tổng không thể đổi tên tùy tiện thành “tiền sắp nhận” khi chúng chỉ phản ánh việc hồ sơ đang chờ ở một khâu.
Đừng xem ví dụ trên là hướng dẫn thao tác nguyên xi trong một phiên bản phần mềm. Cấu trúc khoản chi, báo cáo tổng hợp và màn hình xử lý có thể khác theo nền tảng. Điều phải bảo toàn là mối quan hệ giữa dòng nguồn, quyết định, bước ghi nhận và chứng cứ hoàn trả, thay vì một chuỗi nút giống nhau trên mọi website.
Màn hình của Linh nên giải thích điều gì?
Trên cùng một hồ sơ, phần tóm tắt có thể ghi rõ khoản nào đã gửi, khoản nào cần bổ sung và khoản nào đã được chuyển sang bộ phận tiếp theo. Thông báo “Cần bổ sung chứng từ cho khoản di chuyển” giúp người dùng hành động tốt hơn “Có lỗi”. Nếu có lịch xử lý do doanh nghiệp công bố, hãy dẫn đúng chính sách đó; không tự đặt một ngày tiền về chỉ từ thời điểm quản lý bấm duyệt.
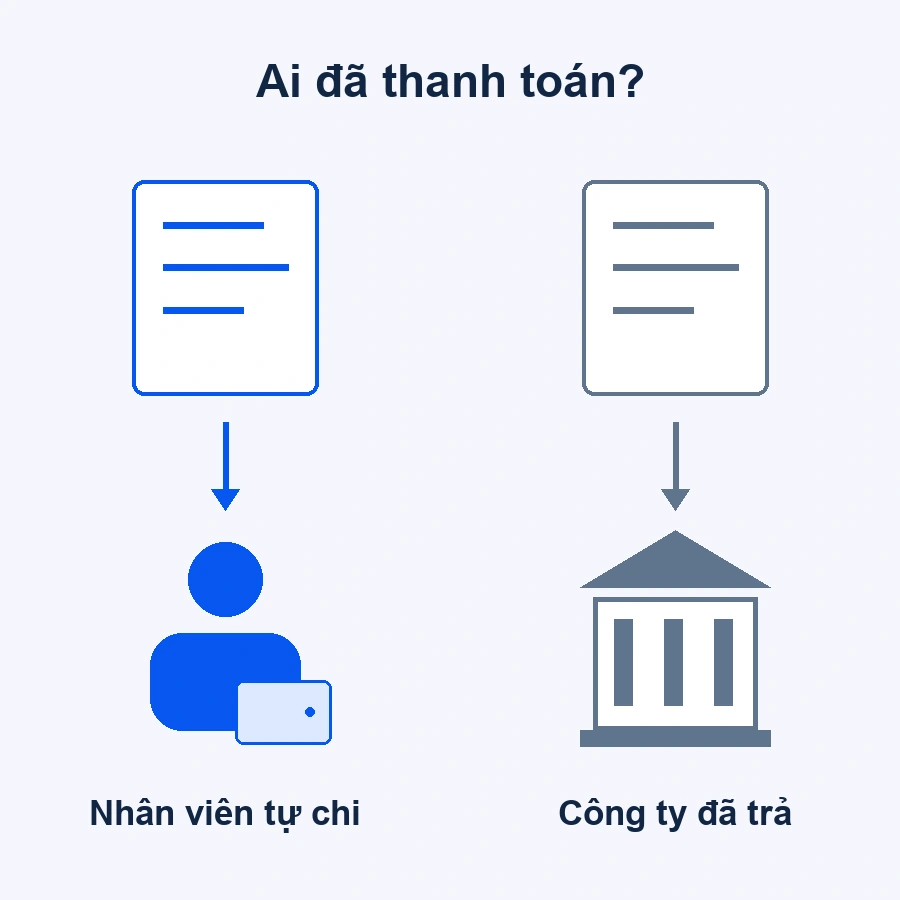
Việc nhân viên đã tự chi cũng cần được phân biệt với khoản công ty trả trực tiếp. Tài liệu Log expenses của Odoo 19 có trường người thanh toán, với lựa chọn nhân viên cần hoàn trả hoặc công ty. Khi thiết kế dữ liệu, đây là câu hỏi cần làm rõ ngay từ đầu: ai đã bỏ tiền cho khoản này? Một tài liệu chi phí không tự chứng minh công ty còn phải trả lại tiền cho nhân viên.
Vì vậy, không nên gom mọi dòng được chấp thuận vào danh sách hoàn tiền chỉ dựa trên số tiền. Khoản công ty đã chi và khoản cá nhân ứng tiền có thể cùng phục vụ một chuyến đi nhưng cần cách theo dõi khác. Với nghiệp vụ tạm ứng, quyết toán hoặc bù trừ, hãy mở phạm vi riêng cho người phụ trách xác nhận; đừng suy ra cách xử lý từ ví dụ hoàn trả đơn giản.
Những bằng chứng cần có khi quản lý hoàn trả chi phí
Người quản lý duyệt có thể xác nhận khoản chi phù hợp mục đích công việc trong phạm vi được giao. Bộ phận kế toán thực hiện bước ghi nhận theo quy trình của họ. Người phụ trách thanh toán kiểm tra việc hoàn trả. Các trách nhiệm này có thể do một hoặc nhiều người đảm nhận, nhưng dữ liệu không nên xóa ranh giới chỉ vì doanh nghiệp có ít nhân sự.
| Mốc xử lý | Điều cần thấy | Thông báo phù hợp |
|---|---|---|
| Gửi hồ sơ | Dòng chi phí, tài liệu và thời điểm nhận | Đã tiếp nhận để xem xét |
| Chấp thuận | Phạm vi khoản được đồng ý và người quyết định | Đã duyệt, chờ bước tiếp theo |
| Ghi nhận | Tham chiếu từ hệ thống có thẩm quyền | Đã ghi nhận theo quy trình kế toán |
| Hoàn trả | Kết quả và nguồn xác nhận phù hợp phương thức | Hiển thị đúng kết quả đã xác minh |
Bảng này là yêu cầu thiết kế, không phải bảng trạng thái mặc định của Odoo. Trong tài liệu Post expenses phiên bản 19, việc ghi khoản chi vào nhật ký được trình bày thành bước riêng sau phê duyệt, với quyền truy cập tương ứng. Cổng nội bộ nên nhận đúng tham chiếu của bước đó thay vì tự gắn nhãn đã ghi nhận vì một email duyệt đã tới.
Không cần sao chép toàn bộ nội dung kế toán lên màn hình nhân viên. Thông tin nên đủ để giải thích hồ sơ đang ở đâu và người dùng cần làm gì. Tài liệu chi tiết, dữ liệu ngân hàng và quyền sửa hồ sơ phải nằm trong phạm vi được cho phép. Người xem trạng thái không mặc nhiên cần quyền tải mọi tài liệu của đồng nghiệp hoặc xem thông tin tài khoản nhận tiền.
Đưa vào kỳ lương sắp tới thì thông báo ra sao?
Một doanh nghiệp có thể chọn hoàn trả thông qua kỳ lương theo quy trình đã cấu hình. Khi đó, “đã đưa vào kỳ dự kiến” cần được phân biệt với kết quả xử lý của kỳ đó. Người dùng nên biết hồ sơ được gắn với kỳ nào và trạng thái mới nhất đã được nguồn có thẩm quyền xác nhận; không chỉ nhìn một ghi chú cũ rồi kết luận tiền đã trả.
Tài liệu Reimburse employees của Odoo 19 mô tả nhánh hoàn trả qua phiếu lương và nhánh hoàn trả riêng. Ở nhánh phiếu lương, thêm khoản chi vào kỳ tới chưa làm trạng thái hoàn trả hoàn tất ngay. Đây là cơ sở để thiết kế thông báo theo từng nhánh; không phải khuyến nghị doanh nghiệp Việt Nam phải sử dụng phương thức hoặc cấu hình kế toán cụ thể nào.
Nếu khoản chi được xử lý bằng một đường khác trước khi kỳ lương hoàn thành, người phụ trách cần đối chiếu liên kết để tránh hai luồng cùng tiếp tục. Bài toán ở đây là biết một hồ sơ đang được hoàn trả qua đường nào. Không nên cho màn hình nhân viên tự chọn lại phương thức sau khi công việc đã được bàn giao mà không có bước kiểm tra thích hợp.
Đã gửi lệnh nhưng kết quả chưa rõ
Khi tích hợp cổng nội bộ với hệ thống khác, phản hồi chậm hoặc mất kết nối có thể làm trạng thái trên website chưa cập nhật. “Chưa đọc được kết quả” là thông tin khác “Thanh toán thất bại”. Thông báo cần cho thấy thời điểm đồng bộ gần nhất và ai đang kiểm tra, thay vì khuyến khích nhân viên gửi thêm một hồ sơ giống hệt.
Nhóm triển khai nên thống nhất cách tra lại tham chiếu đã có trước khi tạo yêu cầu mới. Đây là đề xuất kiểm soát tích hợp, không khẳng định một nền tảng cụ thể tự chặn mọi lần gửi trùng. Kết quả thanh toán và điều kiện được phép thực hiện lại phải do hệ thống, người phụ trách và phương thức thực tế quyết định.
Thiết kế một lần đối chiếu cuối kỳ mà không mất dấu hồ sơ
Đến cuối kỳ, người phụ trách cần trả lời số tiền đang nằm ở từng khâu, cùng danh sách tạo nên tổng đó. “Chờ hoàn trả” nhưng không mở được những hồ sơ liên quan là một chỉ tiêu khó sử dụng. Ngược lại, tổng đã xử lý mà vẫn lẫn dòng cần bổ sung dễ khiến nhân viên phải hỏi lại dù hệ thống có đủ dữ liệu.
Hãy quay lại trường hợp Linh và thử ba diễn biến: cô bổ sung giải thích cho khoản di chuyển; khoản lưu trú đã chuyển sang bước hoàn trả; website chưa nhận được kết quả mới nhất. Mỗi lần kiểm tra phải chỉ ra hồ sơ nào đổi trạng thái, hồ sơ nào giữ nguyên và thông báo nào được gửi. Không lấy việc trang web tải thành công làm bằng chứng quy trình tiền đã hoàn tất.
Một lần kiểm tra khác nên dùng khoản do công ty trả trực tiếp. Nếu khoản này vẫn xuất hiện trong tổng tiền nhân viên chờ nhận, mô hình dữ liệu hoặc cách tổng hợp cần được xem lại. Sau đó thử một hồ sơ có hai đường hoàn trả đang được đề xuất; kết quả mong đợi là người phụ trách nhìn thấy điểm cần đối chiếu, không phải một cơ chế tự trả tiền để làm trạng thái đẹp hơn.
Chứng từ gửi lại nhiều lần có thể cần được nhận diện trước khi xử lý, nhưng đó là phạm vi của kiểm tra hóa đơn trùng và bản gửi lại. Không mở rộng màn hình hoàn trả thành bộ máy tự quyết định tài liệu hợp lệ hoặc nghĩa vụ thuế. Tương tự, việc ghép tiền khách hàng chuyển vào với hóa đơn bán hàng là một quy trình khác, không nên nhập chung chỉ vì đều có chữ thanh toán.
Khi chuẩn bị yêu cầu triển khai, hãy mang theo vài tình huống đã ẩn dữ liệu nhạy cảm: khoản cá nhân tự chi, khoản công ty trả, hồ sơ thiếu tài liệu và kết quả chưa đồng bộ. Nhóm phụ trách có thể dùng chúng để chốt cách bàn giao và nội dung thông báo trước khi chọn giao diện. Onter tiếp nhận nhu cầu thiết kế website từ quy trình cụ thể để xác định phạm vi phù hợp. Giá: Liên hệ. Nhận tư vấn & báo giá.
